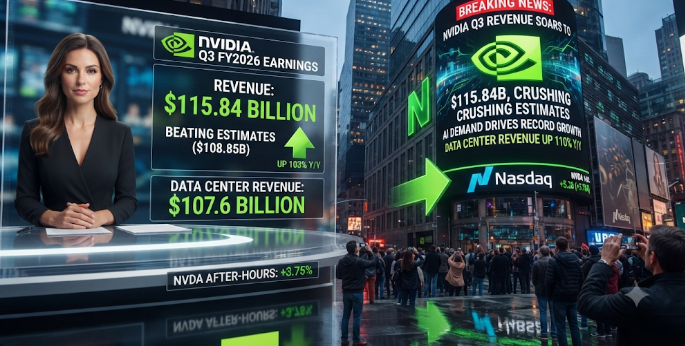
엔비디아가 인공지능 반도체 시장의 폭발적인 성장세를 바탕으로 3분기 시장 예상치를 뛰어넘는 역대급 실적을 발표했다. 글로벌 인공지능 산업을 주도하는 엔비디아는 데이터센터용 반도체 수요가 급증하면서 매출과 영업이익 모두 큰 폭의 성장세를 기록했다. 특히 대형 기술기업들의 인공지능 데이터센터 투자가 지속적으로 확대되고 있는 가운데 차세대 인공지능 반도체 공급까지 본격화되면서 시장의 관심이 집중되고 있다.
먼저 매출 규모를 살펴보면 엔비디아의 3분기 매출은 1158억 달러로 집계됐다. 이는 전년 동기 대비 103퍼센트 증가한 수준이며 직전 분기와 비교해도 20퍼센트 성장한 수치다. 시장에서 예상했던 매출 전망치 약 1093억 달러를 상당한 폭으로 넘어섰다. 기존 인공지능 반도체 시장의 성장 기대가 이미 높은 수준까지 반영되어 있었음에도 실제 실적이 이를 다시 뛰어넘었다는 점에서 의미가 크다. 특히 인공지능 산업이 초기 투자 단계를 지나 실제 매출과 수익을 창출하는 대규모 산업으로 성장하고 있다는 사실을 보여주는 결과다.
이번 실적에서 가장 중요한 부분은 데이터센터 사업의 성장이다. 엔비디아의 3분기 데이터센터 매출은 1076억 달러로 전년 동기 대비 110퍼센트 증가했다. 전체 매출에서 데이터센터가 차지하는 비중이 압도적으로 높아지면서 엔비디아가 사실상 글로벌 인공지능 인프라 산업의 핵심 공급기업으로 자리 잡았다는 평가가 나온다.
마이크로소프트와 구글 아마존 메타 등 글로벌 빅테크 기업들은 생성형 인공지능과 자체 인공지능 모델 개발을 위해 막대한 자금을 데이터센터에 투자하고 있다. 이들 기업은 인공지능 서비스의 경쟁력을 확보하기 위해 고성능 GPU와 고속 네트워크 시스템을 지속적으로 확보하고 있으며 데이터센터의 연산 능력을 확대하는 데 집중하고 있다. 인공지능 모델의 규모가 커지고 이용자가 증가할수록 더 많은 연산 능력이 필요하기 때문에 엔비디아의 고성능 반도체 수요 역시 지속적으로 확대되는 구조다.
특히 인공지능 산업의 성장 방식이 변화하고 있다는 점에 주목할 필요가 있다. 과거에는 인공지능 모델을 개발하기 위한 학습용 반도체 수요가 시장 성장을 이끌었다면 최근에는 실제 인공지능 서비스를 운영하는 추론용 반도체 수요까지 빠르게 증가하고 있다. 기업들이 인공지능을 검색과 사무 자동화 소프트웨어 고객 서비스 자율주행 산업용 로봇 등 다양한 분야에 적용하면서 학습과 추론을 위한 연산 자원이 동시에 필요해지고 있다. 이러한 변화는 엔비디아의 장기적인 매출 성장 가능성을 뒷받침하는 핵심 요인이다.
수익성 역시 높은 수준을 유지했다. 3분기 일반회계기준 매출총이익률은 74.8퍼센트를 기록했으며 순이익은 653억 달러로 전년 동기 대비 105퍼센트 증가했다. 주당순이익은 2.70달러로 전년 동기 1.30달러에서 크게 상승했다. 매출 증가뿐 아니라 수익 창출 능력까지 강화되고 있다는 점에서 이번 실적은 긍정적인 평가를 받을 만하다.
또 다른 핵심 변수는 차세대 인공지능 반도체인 베라 루빈 플랫폼이다. 엔비디아는 이번 분기 베라 루빈 NVL72 시스템의 생산을 확대하고 본격적인 출하를 시작했다고 발표했다. 베라 루빈은 기존 블랙웰 아키텍처를 잇는 차세대 인공지능 컴퓨팅 플랫폼으로 대규모 인공지능 모델의 학습과 추론 효율을 개선하는 데 초점을 맞추고 있다.
특히 베라 루빈 플랫폼은 엔비디아의 향후 매출 성장에 중요한 역할을 할 것으로 예상된다. 인공지능 모델이 고도화되면서 단일 GPU의 성능뿐 아니라 여러 GPU를 연결하는 시스템 전체의 연산 효율이 중요해지고 있기 때문이다. 엔비디아는 GPU와 중앙처리장치 고속 네트워크 기술을 결합한 통합 컴퓨팅 시스템을 제공하면서 경쟁기업과의 기술 격차를 확대하려는 전략을 추진하고 있다.
이번 차세대 플랫폼의 공급 확대는 글로벌 클라우드 기업들에게도 중요한 의미를 가진다. 엔비디아는 구글 클라우드와 마이크로소프트 애저 오라클 클라우드 등 주요 클라우드 사업자들과 협력하면서 베라 루빈 시스템의 공급 기반을 확대하고 있다. 이는 특정 기업에 대한 반도체 공급을 넘어 글로벌 인공지능 데이터센터 생태계 전반에 엔비디아의 기술이 확산되고 있다는 의미다.
향후 실적 전망도 시장의 기대를 높이고 있다. 엔비디아는 2026회계연도 4분기 매출 전망치를 1300억 달러로 제시했다. 이는 이번 3분기 매출보다도 높은 수준이며 기존 시장 예상치를 웃도는 전망이다. 특히 회사는 중국 데이터센터용 연산 반도체 매출을 전망에 포함하지 않았다고 밝혔다. 중국 시장의 불확실성을 고려하더라도 북미와 유럽을 비롯한 글로벌 시장의 수요만으로 상당한 성장세를 이어갈 수 있다는 점을 보여준다.
다만 엔비디아의 실적이 계속해서 성장한다고 해서 주가가 반드시 같은 속도로 상승하는 것은 아니다. 이미 인공지능 산업의 장기 성장 가능성이 주식시장에 상당 부분 반영되어 있기 때문이다. 투자자들은 앞으로 매출 증가율뿐 아니라 데이터센터 투자 대비 실제 수익성 확보 여부를 더욱 중요하게 평가할 가능성이 높다.
특히 마이크로소프트와 구글 메타 아마존 등 주요 기업들이 인공지능 데이터센터 건설에 막대한 자금을 투입하고 있지만 이러한 투자가 장기적으로 충분한 수익을 창출할 수 있는지는 여전히 검증이 필요한 부분이다. 만약 인공지능 서비스의 수익화 속도가 투자 증가 속도를 따라가지 못한다면 빅테크 기업들의 설비투자 축소 가능성이 제기될 수 있으며 이는 엔비디아의 반도체 주문에도 영향을 줄 수 있다.
또한 AMD와 브로드컴을 비롯한 경쟁기업들의 인공지능 반도체 시장 진출도 중요한 변수다. 대형 클라우드 기업들은 엔비디아에 대한 의존도를 낮추기 위해 자체 인공지능 반도체 개발을 확대하고 있다. 장기적으로는 가격 경쟁과 공급망 다변화가 진행될 가능성이 있으며 엔비디아가 현재의 높은 시장 지배력을 얼마나 유지할 수 있을지가 핵심적인 투자 판단 기준이 될 전망이다.
미국 증시 관점에서는 이번 실적이 인공지능 산업의 성장 동력이 여전히 강하다는 사실을 확인시켜 준다는 점에서 긍정적이다. 엔비디아의 실적은 반도체 산업뿐 아니라 데이터센터 서버와 메모리 네트워크 장비 전력 공급 냉각 시스템 등 다양한 산업의 실적 전망에도 영향을 미친다. 특히 고대역폭메모리와 첨단 패키징 수요가 지속적으로 확대될 가능성이 있어 마이크론과 삼성전자 SK하이닉스 등 메모리 반도체 기업들에도 긍정적인 영향을 줄 수 있다.
반면 엔비디아 실적 발표 이후에도 주식시장이 반드시 강하게 상승한다고 단정하기는 어렵다. 투자자들은 이미 높은 실적을 예상하고 있었으며 앞으로는 실제 성장률이 시장의 기대를 얼마나 지속적으로 넘어설 수 있는지에 주목할 것으로 보인다. 여기에 미국 장기금리와 인플레이션 인공지능 투자 과열 논란까지 복합적으로 작용하면서 기술주 전반의 변동성이 확대될 가능성도 있다.
엔비디아의 3분기 매출 1158억 달러와 데이터센터 매출 1076억 달러는 글로벌 인공지능 산업이 여전히 강력한 성장 국면에 있다는 사실을 보여주는 결과다. 전년 동기 대비 매출이 두 배 이상 증가했고 다음 분기 매출 전망까지 1300억 달러로 제시했다는 점은 인공지능 반도체 시장의 성장 여력이 아직 상당하다는 의미다.
시장의 관심은 베라 루빈 플랫폼의 공급 확대와 빅테크 기업들의 데이터센터 투자 지속 여부에 집중될 것으로 예상된다. 엔비디아가 차세대 반도체 공급을 통해 현재의 시장 지배력을 유지하고 인공지능 추론 시장까지 장악한다면 장기적인 성장 가능성은 더욱 높아질 수 있다. 다만 주가 측면에서는 실적 성장뿐 아니라 밸류에이션과 투자 회수 가능성까지 함께 살펴봐야 한다.
이번 실적은 단순한 반도체 기업의 매출 증가를 넘어 인공지능이 글로벌 산업 구조와 기업들의 투자 전략을 변화시키고 있다는 사실을 보여주는 중요한 지표다. 엔비디아의 성장세가 앞으로도 이어질 수 있을지 그리고 인공지능 산업의 막대한 투자가 실제 경제적 가치로 전환될 수 있을지가 향후 미국 증시의 핵심적인 관심사가 될 전망이다.
'경제' 카테고리의 다른 글
| 앤트로픽 상장 첫날 190억달러 매수 예상 (0) | 2026.11.18 |
|---|---|
| 엔비디아 젠슨 황 복귀 추진 테크 업계 및 투자자 전폭적 지지 (0) | 2026.11.17 |
| 구글 아마존 등 빅테크 전력망 투자비 확대 (0) | 2026.11.16 |
| 스페이스X 텍사스 애리조나 데이터센터 구축 (0) | 2026.11.15 |
| 젠슨 황, CEO와 이사회 이사직 사임 엔비디아 창업 33년 경영 일선 퇴진 (0) | 2026.11.14 |


